

Cara Pinjam Saldo Dana
oleh TUNAY
4,1
- Keamanan
- 100% Safe
- Kategori
- Acara
- Rating
- 4,1
- Harga
- Free
- Unduh
- 50.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
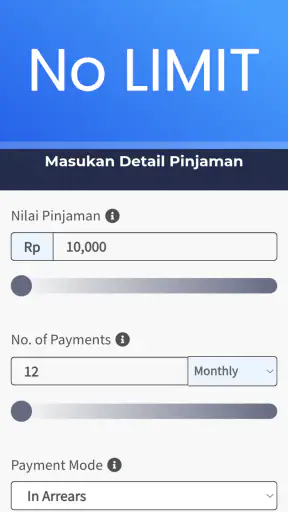
 Analisis oleh Getfullapps
Saya mencoba Cara Pinjam Saldo Dana dengan satu pertanyaan sederhana: apakah aplikasi ini benar-benar membantu ketika seseorang perlu memahami pilihan pinjaman saldo untuk kebutuhan sehari-hari, terutama saat ponsel atau akun sering dipakai bergantian di rumah? Jawaban saya cukup hati-hati. Aplikasi dari TUNAY ini berada di kategori acara, tersedia gratis, dan menyajikan panduan terkait cara meminjam dana. Pengalaman yang saya dapat lebih dekat ke alat informasi daripada layanan keuangan yang langsung menyelesaikan transaksi untuk Anda.
Nama Cara Pinjam Saldo Dana memang terdengar sangat langsung, tetapi justru di situlah saya merasa pengguna perlu memperlambat langkah. Ringkasan di halaman aplikasinya menonjolkan proses cepat cair ke DANA tanpa KTP, sementara keputusan finansial tidak pernah sebaiknya dibuat hanya karena sebuah proses terlihat cepat. Saya menilai aplikasi ini dari sudut pandang orang yang ingin memahami alur, memeriksa batasan, dan membicarakannya dengan anggota rumah sebelum melakukan tindakan apa pun.
Menguji aplikasi dalam situasi rumah tangga yang nyata
Untuk pengguna baru, hal paling aman adalah menganggap aplikasi ini sebagai awal pencarian, bukan sebagai jaminan bahwa dana akan langsung tersedia. Jika Anda memasangnya karena butuh saldo hari ini, tahan dulu keinginan untuk mengetuk langkah berikutnya sebelum memahami siapa yang menyediakan dana dan kewajiban apa yang mungkin muncul. Dengan cara itu, proses pertama tetap berada dalam kendali Anda.
Bayangkan satu ponsel dipakai bersama oleh pasangan, saudara, atau orang tua dan anak yang sudah cukup besar untuk mengelola dompet digitalnya sendiri. Salah satu anggota keluarga perlu saldo untuk transportasi atau kebutuhan mendesak, lalu meminta orang lain mencari informasi. Dalam situasi seperti ini, aplikasi tersebut bisa terasa praktis karena pembaca dapat membuka materi yang sama dan membahasnya bersama, alih-alih mengandalkan pesan berantai yang belum tentu jelas.
Namun, penggunaan bersama juga membuat batas akun menjadi penting. Saya tidak akan menganggap bahwa orang yang memegang ponsel otomatis berhak mengajukan pinjaman atas nama pemilik akun. Membaca informasi bersama boleh saja, tetapi keputusan, verifikasi, dan tindakan yang berkaitan dengan rekening atau dompet digital harus tetap dilakukan oleh pemiliknya sendiri. Ini bukan sekadar etika; langkah tersebut mengurangi risiko salah tekan, salah memahami syarat, atau membuat komitmen finansial tanpa persetujuan.
Untuk skenario rumah tangga, saya menyarankan satu alur sederhana. Orang yang membutuhkan dana menjelaskan kebutuhannya, pemilik akun memeriksa sendiri detail yang muncul, lalu keduanya mencatat jumlah yang harus dikembalikan dan waktunya. Jangan menjadikan ponsel bersama sebagai alasan untuk menyimpan kata sandi, kode verifikasi, atau data pribadi di tempat yang bisa dibuka siapa saja.
Di sinilah aplikasi ini berbeda dari layanan dompet digital biasa. Dompet digital biasanya berfokus pada pembayaran, transfer, atau pengelolaan saldo, sedangkan Cara Pinjam Saldo Dana lebih berguna sebagai pintu masuk untuk memahami cara memperoleh dana. Jika tujuan Anda hanya mengirim uang kepada anggota keluarga, aplikasi pembayaran langsung tentu lebih tepat. Jika tujuan Anda adalah mencari pinjaman, Anda tetap perlu menilai sumber dana dan kewajiban pembayarannya secara terpisah.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Memulai tanpa mencampur akun keluarga
Pemasangan aplikasinya terasa ringan karena aplikasi ini gratis dan ditujukan untuk perangkat Android dengan sistem operasi minimal 7.0. Versi yang tercantum adalah 1.0, sehingga saya memperlakukannya sebagai aplikasi yang masih berada pada tahap awal. Bagi saya, hal ini berarti pengguna sebaiknya tidak menganggap semua alur sudah matang seperti aplikasi finansial besar yang telah lama dipakai untuk transaksi rutin.
Sebelum membuka panduannya, saya akan memastikan ponsel tidak sedang masuk ke akun milik orang lain. Bila perangkat digunakan bersama, keluar dari akun pribadi setelah selesai bukan langkah berlebihan. Jangan meminjamkan ponsel dalam keadaan halaman dompet digital atau layanan keuangan masih terbuka, terutama jika perangkat tidak memiliki kunci layar yang memadai.
Aplikasi ini tidak seharusnya diperlakukan sebagai tempat untuk menyerahkan data sensitif secara sembarangan. Saya akan membaca setiap instruksi terlebih dahulu dan membedakan antara informasi umum dengan langkah yang meminta identitas, kode keamanan, atau akses ke akun. Klaim bahwa proses dapat dilakukan tanpa KTP juga tidak boleh diterjemahkan sebagai izin untuk memberikan data lain tanpa pemeriksaan.
Tips yang menurut saya cukup penting adalah membuat catatan di luar aplikasi. Tuliskan nama layanan yang sedang dipertimbangkan, jumlah dana, biaya yang tercantum, tanggal pembayaran, dan cara menghubungi penyedia. Catatan ini membantu ketika beberapa anggota keluarga menggunakan ponsel yang sama, karena informasi tidak hanya tersimpan di riwayat layar atau ingatan satu orang.
Jangan pula menganggap tombol yang mengarah ke suatu proses sebagai persetujuan akhir. Baca halaman berikutnya, periksa kembali nominal, dan berhenti jika ada bagian yang tidak dipahami. Dalam urusan pinjaman, sedikit waktu tambahan untuk membaca jauh lebih berharga daripada mengejar kesan cair cepat.
Saat pertama kali membuka materi, saya juga akan menetapkan tujuan pencarian yang spesifik, misalnya memahami biaya dan jadwal pelunasan, bukan sekadar mencari tombol pengajuan. Ini membantu memisahkan informasi yang benar-benar dibutuhkan dari ajakan untuk bertindak cepat. Setelah membaca, tutup halaman dan rangkum dengan kata-kata sendiri; bila rangkumannya masih tidak jelas, berarti belum waktunya mengambil keputusan.
Koordinasi sebelum dana benar-benar dibutuhkan
Nilai praktis aplikasi ini paling terasa ketika digunakan sebagai bahan pembicaraan, bukan sebagai keputusan otomatis. Misalnya, seorang anggota keluarga membutuhkan saldo untuk perjalanan pulang, tetapi belum menerima pembayaran. Saya akan menggunakan aplikasi untuk memahami opsi yang tersedia, lalu membandingkannya dengan alternatif yang lebih aman: meminta bantuan keluarga, menunda pembelian, memakai saldo yang sudah ada, atau mencari layanan resmi yang menjelaskan biaya secara terbuka.
Koordinasi semacam itu mencegah masalah umum pada perangkat bersama: satu orang membaca ringkasan, orang lain mengira permohonan sudah selesai, lalu tidak ada yang benar-benar tahu kapan kewajiban harus dibayar. Sebaiknya hanya satu orang bertanggung jawab mengisi proses, sementara anggota lain berperan sebagai pemeriksa. Dengan begitu, tidak ada dua orang yang melakukan langkah berbeda secara bersamaan.
Saya juga menyarankan agar keluarga menyepakati batas yang jelas sebelum menggunakan informasi dari aplikasi ini. Contohnya, tidak ada pengajuan untuk kebutuhan konsumtif yang bisa ditunda, tidak ada penggunaan akun orang lain, dan tidak ada keputusan ketika pemilik akun sedang terburu-buru. Aturan kecil seperti ini lebih berguna daripada sekadar mengandalkan rasa percaya.
Trade-off utama aplikasi ini adalah kemudahan akses informasi berhadapan dengan kebutuhan untuk memeriksa ulang. Jika Anda hanya ingin jawaban singkat, tampilan semacam ini mungkin terasa membantu. Tetapi jika Anda membutuhkan perbandingan biaya, jadwal pembayaran, status permohonan, atau dukungan pelanggan yang terintegrasi, Anda mungkin akan lebih nyaman memakai penyedia keuangan resmi secara langsung.
Dalam pengalaman saya, aplikasi ini juga lebih cocok dipakai sebelum keadaan menjadi darurat. Saat seseorang sudah panik karena saldo kosong, ia cenderung melewati detail. Membuka panduan ketika masih tenang memungkinkan Anda memahami istilah, menyiapkan pertanyaan, dan memilih apakah pinjaman memang perlu. Itu salah satu cara paling masuk akal untuk memakai aplikasi ini tanpa menjadikannya jalan pintas.
Contoh yang realistis: sebelum berangkat kerja, Anda menyadari saldo untuk perjalanan pulang mungkin kurang karena pemasukan baru diterima kemudian. Alih-alih langsung mengajukan pinjaman di tengah perjalanan, gunakan waktu senggang untuk membaca pilihan, menghitung kebutuhan minimum, dan menanyakan apakah ada alternatif tanpa biaya. Jika kebutuhan hanya bisa ditutup dengan pinjaman, pastikan pembayaran berikutnya tidak membuat biaya pokok lain terbengkalai.
Usia, kepercayaan, dan tanggung jawab pemilik akun
Aplikasi ini memiliki rating usia 3+, tetapi angka tersebut tidak berarti semua usia cocok mengambil keputusan pinjaman. Label usia berkaitan dengan klasifikasi konten, bukan tanda bahwa anak boleh melakukan transaksi keuangan. Saya akan membatasi penggunaan pada orang dewasa atau anggota keluarga yang memang memahami konsekuensi utang dan memiliki izin jelas dari pemilik akun.
Jika seorang remaja membantu mencari informasi, perannya sebaiknya hanya membaca bersama orang tua atau wali. Jangan menyerahkan kode OTP, PIN, atau akses dompet digital dengan alasan ingin mempercepat proses. Anak yang dapat memakai ponsel dengan lancar belum tentu memahami biaya, tenggat, dan akibat jika pembayaran terlambat.
Kepercayaan dalam rumah tangga juga perlu dibedakan dari akses teknis. Pasangan atau saudara dekat tetap tidak otomatis boleh mengajukan sesuatu menggunakan identitas atau akun orang lain. Saya lebih menyukai kebiasaan meminta pemilik akun memeriksa layar terakhir dan menyetujui sendiri setiap langkah yang bersifat mengikat.
Hal lain yang sering dilupakan adalah riwayat pencarian dan notifikasi. Pada perangkat bersama, informasi tentang kebutuhan finansial seseorang bisa terlihat oleh pengguna lain. Karena itu, hindari membahas detail sensitif di layar yang mudah dilihat, dan periksa apakah pemberitahuan yang muncul menampilkan informasi pribadi. Saya tidak menganggap ini sebagai fitur khusus aplikasi, melainkan kebiasaan aman yang perlu diterapkan ketika perangkat dipakai bersama.
Keunggulan Cara Pinjam Saldo Dana bagi keluarga adalah bahasanya dapat menjadi titik awal percakapan. Kekurangannya, nama dan ringkasan yang sangat menjanjikan bisa membuat pengguna baru mengira prosesnya sama dengan pencairan instan. Saya justru akan menyarankan agar pembaca menganggapnya sebagai materi pengantar, kemudian memvalidasi penyedia, biaya, dan kewajiban melalui kanal resmi sebelum menyetujui apa pun.
Untuk pengguna yang baru belajar soal pinjaman, pertanyaan praktis yang perlu dijawab sebelum melanjutkan adalah: berapa total yang akan dibayar kembali, kapan jatuh temponya, siapa pihak yang menagih, dan bagaimana menyelesaikan masalah jika rincian berubah? Jangan puas dengan angka dana yang diterima saja. Membandingkan jumlah bersih yang masuk dengan jumlah pembayaran akhir memberi gambaran yang lebih jujur tentang beban sebenarnya.
Seberapa meyakinkan aplikasinya untuk pemakaian pribadi?
Di Google Play, aplikasi ini memiliki rata-rata 4,1 dari lebih dari tiga ratus penilaian dan telah dipasang lebih dari lima puluh ribu kali. Angka tersebut menunjukkan adanya minat nyata dari pengguna, tetapi bukan jaminan bahwa setiap orang akan mendapatkan pengalaman yang sama atau bahwa setiap opsi pinjaman cocok untuk kebutuhan Anda.
Saya melihat angka penggunaan itu sebagai alasan untuk tetap kritis, bukan sebagai pengganti pemeriksaan. Popularitas dapat membantu menunjukkan bahwa aplikasi mudah ditemukan, tetapi tidak menjawab pertanyaan terpenting: siapa penyedia dana, berapa total kewajiban, kapan pembayaran jatuh tempo, dan apa yang terjadi jika Anda terlambat.
Karena dikembangkan oleh TUNAY dan masih berada pada versi 1.0, saya akan memakai aplikasi ini untuk membaca dan memahami alur, bukan menjadikannya satu-satunya dasar keputusan. Pengguna yang mengharapkan dasbor pinjaman lengkap, riwayat pembayaran terpusat, atau layanan pelanggan langsung mungkin merasa kebutuhannya belum terpenuhi.
Di sisi lain, aplikasi ini dapat berguna bagi orang yang baru pertama kali mencari informasi pinjaman saldo dan tidak tahu istilah apa yang harus dicari. Saya menyukai pendekatan bertahap: baca penjelasan, tulis pertanyaan, bandingkan dengan pilihan resmi, lalu tutup aplikasi jika jawabannya masih kabur. Tidak ada keharusan untuk melanjutkan hanya karena sudah memasangnya.
Jika Anda bertanya apakah aplikasi ini cocok untuk kebutuhan mendadak, jawaban saya bergantung pada kondisi Anda: ia dapat membantu menyusun pertanyaan dan memahami alur, tetapi bukan pengganti kepastian bahwa dana akan tersedia tepat waktu. Untuk kebutuhan yang menyangkut keselamatan atau perjalanan, siapkan pilihan cadangan yang tidak bergantung pada proses pinjaman. Sebaliknya, bagi pembaca yang sekadar ingin mengenali istilah dan menilai opsi dengan tenang, fungsinya sebagai titik awal lebih masuk akal.
Kapan pilihan lain lebih masuk akal?
Jika kebutuhan Anda adalah transaksi rutin, gunakan layanan dompet digital yang memang Anda percayai. Jika Anda membutuhkan pinjaman dengan rincian biaya dan kontrak yang jelas, cari penyedia resmi yang menyajikan informasi lengkap dan dukungan pelanggan. Jika kebutuhan hanya kecil dan dapat ditunda, menunggu pemasukan atau meminta bantuan tanpa bunga bisa lebih sehat daripada mengambil kewajiban baru.
Aplikasi ini bukan pilihan terbaik bagi orang yang sedang mencari pencairan tanpa membaca syarat. Ia juga kurang sesuai bagi pengguna yang tidak dapat membedakan panduan umum dari penawaran finansial, atau bagi keluarga yang tidak memiliki kesepakatan tentang siapa yang boleh memakai akun. Dalam kondisi seperti itu, risiko salah paham lebih besar daripada manfaat kecepatan.
Sebaliknya, saya dapat merekomendasikannya sebagai alat awal untuk menyusun pemahaman. Gunakan pada perangkat pribadi bila memungkinkan, jangan menyimpan data rahasia di tempat yang dapat diakses bersama, dan libatkan pemilik akun dalam setiap keputusan. Tiga kebiasaan ini membuat pengalaman lebih terkontrol tanpa menganggap aplikasi sebagai pengganti penilaian pribadi.
Pembanding terbaik bukan selalu aplikasi pinjaman lain. Untuk sebagian orang, pilihan yang lebih sederhana justru mengatur ulang pengeluaran minggu ini, meminta penjadwalan pembayaran, atau memakai saldo yang sudah tersedia. Layanan pinjaman resmi lebih cocok ketika Anda memang perlu dana dan dapat membaca kontraknya; dompet digital lebih cocok untuk pembayaran; sedangkan aplikasi ini paling berguna saat Anda masih berada di tahap memahami cara kerja pilihan pinjaman.
Kesimpulan saya cukup sederhana: Cara Pinjam Saldo Dana berguna untuk pembaca yang ingin mempelajari alur pinjaman saldo DANA dengan bahasa yang mudah didekati. Saya menyukai akses gratisnya, fokusnya yang spesifik, dan kemampuannya menjadi bahan diskusi keluarga. Tetapi saya tidak akan menyebutnya sebagai jalan pintas menuju uang aman. Gunakan aplikasinya untuk memahami pilihan, bukan untuk melewati pemeriksaan.
Untuk rumah tangga, putusan saya adalah boleh dicoba dengan batas yang tegas. Pastikan orang yang membutuhkan dana, pemilik akun, dan orang yang menjalankan proses tidak tercampur tanpa persetujuan. Jika setelah membaca Anda masih belum memahami total kewajiban atau pihak yang bertanggung jawab, berhenti dan pilih alternatif yang lebih transparan. Dengan sikap seperti itu, Cara Pinjam Saldo Dana dapat menjadi panduan awal yang cukup berguna, bukan sumber keputusan terburu-buru.
Kelebihan
- Proses pengajuan saldo relatif cepat dan praktis lewat ponsel.
- Cocok untuk kebutuhan dana mendesak dengan alur yang mudah dipahami.
- Informasi transaksi dapat dipantau langsung dari aplikasi.
- Tidak perlu datang ke kantor atau mengisi formulir secara manual.
- Dukungan pembayaran digital membuat penggunaan saldo lebih fleksibel.
Kekurangan
- Persetujuan pinjaman bergantung pada penilaian dan kelayakan pengguna.
- Biaya layanan dan bunga dapat meningkatkan jumlah pengembalian.
- Keterlambatan pembayaran berisiko menimbulkan denda tambahan.
- Limit pinjaman awal mungkin terbatas bagi pengguna baru.
- Pengguna perlu berhati-hati terhadap aplikasi atau tautan pinjaman palsu.
FAQ untuk Cara Pinjam Saldo Dana
Apa itu Cara Pinjam Saldo DANA dan apakah benar bisa langsung mendapatkan pinjaman?
Cara Pinjam Saldo DANA biasanya merujuk pada panduan atau informasi mengenai pilihan memperoleh dana melalui layanan resmi yang terhubung dengan ekosistem DANA. Aplikasi DANA sendiri bukan berarti otomatis memberikan pinjaman kepada semua pengguna. Ketersediaan fitur, jumlah pinjaman, tenor, dan persetujuan bergantung pada layanan resmi, kelayakan pengguna, serta syarat yang berlaku. Hindari aplikasi yang menjanjikan saldo gratis atau pinjaman instan tanpa verifikasi.
Apakah Cara Pinjam Saldo DANA aman digunakan?
Keamanan sangat bergantung pada sumber aplikasi dan layanan yang digunakan. Sebelum mengunduh, pastikan aplikasi berasal dari Google Play Store atau App Store, memiliki pengembang yang jelas, serta kebijakan privasi dan izin akses yang wajar. Jangan pernah memberikan PIN, kode OTP, kata sandi, atau data kartu kepada pihak yang mengaku dapat mengisi saldo. DANA tidak meminta kode rahasia melalui pesan pribadi atau tautan mencurigakan.
Apa saja syarat yang biasanya diperlukan untuk mengajukan pinjaman melalui layanan terkait DANA?
Persyaratan dapat berbeda sesuai penyedia layanan pinjaman yang tersedia dan profil pengguna. Umumnya, calon peminjam perlu memiliki identitas yang valid, nomor ponsel aktif, rekening atau akun pembayaran, serta memenuhi batas usia dan ketentuan verifikasi. Beberapa layanan juga dapat meminta informasi penghasilan dan riwayat kredit. Bacalah syarat, biaya administrasi, bunga, denda, dan tenor secara lengkap sebelum menyetujui pengajuan.
Apakah aplikasi Cara Pinjam Saldo DANA meminta biaya atau izin akses tertentu?
Aplikasi panduan yang terpercaya seharusnya menjelaskan fitur dan sumber informasi tanpa meminta biaya di muka untuk menjanjikan pencairan saldo. Waspadai permintaan transfer dana, biaya aktivasi, atau pembelian kode tertentu sebelum pinjaman diproses. Periksa pula izin akses aplikasi; akses ke kontak, SMS, galeri, atau mikrofon harus memiliki alasan yang jelas. Jika izinnya berlebihan dan tidak dapat ditolak, sebaiknya jangan lanjutkan pemasangan.
Bagaimana cara menghindari penipuan saat mencari informasi pinjam saldo DANA?
Gunakan hanya kanal resmi dan jangan percaya pada klaim saldo gratis, pencairan tanpa syarat, atau persetujuan pasti. Periksa nama pengembang, ulasan pengguna, alamat situs, serta legalitas penyedia pinjaman jika ada pengajuan kredit. Jangan mengirim OTP, PIN, foto kartu, atau data pribadi melalui WhatsApp dan media sosial. Jika menemukan transaksi mencurigakan, segera hubungi dukungan resmi DANA, amankan akun, dan laporkan kepada pihak berwenang.

Cara Pinjam Saldo Dana
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui globalkasbond@gmail.com, kunjungi https://tunay-apps.blogspot.com/, atau baca https://docs.google.com/document/d/12jOi2_Xmxk5QVQULZmpPsZEs2T5H8c-lXElCyxE6A-E/edit?usp=sharing mereka.










